2027年からスタートする「こどもNISA」。
子どもの将来のために、少しずつ資産形成を始めたいと考えているご家庭も多いのでは。
いざ口座を開設しようと思うと、悩むのが証券会社選びです。特に人気の高いネット証券といえば、SBI証券と楽天証券。
どちらも魅力的なサービスを提供していますが、実は取扱商品やポイント還元、入金方法、資産管理の仕組みなどに違いがあります。
どんな違いがあるのか?こどもNISAを始めるならSBI証券と楽天証券のどちらがおすすめなのか、それぞれの特徴を比較してみました。
口座開設を検討している方は、ぜひ参考にしてみてください。
こどもNISAとは?基本を確認
こどもNISAは、2027年1月から始まる未成年者向けのNISA制度。
0歳から17歳までの子どもが対象となり、長期的な資産形成を非課税で行えるようになります。
主な制度の内容はこちら↓
| 項目 | こどもNISA |
|---|---|
| 開始時期 | 2027年1月 |
| 対象年齢 | 0~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 投資対象 | 一定の投資信託 |
| 非課税保有期間 | 無期限 |
| 金融機関の変更 | 原則不可 |
注意したいのは、こどもNISAでは金融機関の変更ができないこと。
最初にどの証券会社で口座を開設するか、しっかり比較しておきたいです。
SBI証券と楽天証券の違いを見ていきましょう。
こどもNISAのSBI証券と楽天証券を5つの項目で比較!
1. 取扱商品・信託報酬の違い
まず注目したいのが、投資信託の種類と運用コスト。
SBI証券では、こどもNISA専用の全世界株式ファンド「SBI・ゼロ・オールカントリー・インデックス・ファンド(ゼロカン)」が登場します。
最大の特徴は、信託報酬が年率0.00%であること。
長期間運用することを考えると、コストを抑えられるのは大きな魅力です。
ただし、ゼロカンは投信マイレージの対象外であり、監査費用などのその他費用が発生する場合もあります。
一方、楽天証券も低コストの投資信託を取り扱っており、こどもNISA専用の信託報酬ゼロの商品についても案内しています。
どちらも低コストで長期投資を目指せる環境が整っています。
2. ポイント還元の違い
普段のお買い物やサービス利用でポイントを貯めている方にとって、ポイント還元も気になるところ。
| 比較項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 主なポイント | Vポイント・Ponta・dポイント・PayPayポイント・JALマイルなど | 楽天ポイント |
| ポイントの特徴 | 複数のポイントから選択可能 | 楽天ポイントに集約 |
| 投資信託の保有ポイント | 対象ファンドに応じて付与 | 対象ファンドに応じて付与 |
| ポイント投資 | 対応するポイントを利用可能 | 楽天ポイントで投資可能 |
SBI証券の魅力は、複数のポイントサービスから自分に合ったものを選べること。
楽天証券は、楽天市場や楽天カードなどで貯めた楽天ポイントを投資信託の購入に利用できるのが魅力です。
ただし、ポイント還元はすべての投資信託が対象になるわけではありません。
特に楽天証券は、保有残高に応じたポイント還元の対象商品が限定されています。
普段利用しているポイントサービスに合わせて選ぶのもよさそうです。
3. 入金方法・銀行連携の違い
こどもNISAを長く続けるなら、入金のしやすさも大切です。
SBI証券では、住信SBIネット銀行やSBI新生銀行などとの連携が利用できます。
ただし、子ども名義の証券口座で運用するため、資金の管理や入金方法には注意が必要です。
楽天証券では、登録親権者名義の銀行口座から、子ども名義の未成年口座へリアルタイム入金する方法が用意されています。
また、子ども名義の楽天銀行口座と楽天証券口座を連携するマネーブリッジも利用できます。
ただし、未成年口座では自動入出金(スイープ)は利用できません。
入金の手間をできるだけ減らしたい方は、それぞれの入金方法を事前に確認しておきましょう。
4. 家族の資産管理の違い
子どもが複数いる家庭では、口座の管理方法も気になるポイントです。
SBI証券は、子ども名義の口座ごとにログインして資産状況を確認する形が基本です。
楽天証券では、親権者の口座から子どもの資産状況をまとめて確認できるサービスを今冬提供予定と案内しています。
兄弟姉妹がいる家庭にとって、家族全体の資産をまとめて把握できるのは便利です。
5. 積立金額・購入方法の違い
こどもNISAは、まとまった資金がなくても少額から始められます。
楽天証券では、月100円から投資信託の積立が可能と案内されています。
SBI証券についても、投資信託の積立サービスが用意されています。
ただし、子ども名義の口座であるため、積立設定や入金方法などは通常の成人口座と異なる部分があります。
また、クレジットカード積立を前提に考えるのではなく、子ども名義の資金をどのように準備していくかを考えておくことが大切です。
SBI証券と楽天証券はどっちがおすすめ?
ここまでの違いを踏まえて、それぞれおすすめしたい家庭をまとめました。
SBI証券がおすすめな人
- 信託報酬0.00%のゼロカンを利用したい
- 全世界株式の運用コストをできるだけ抑えたい
- VポイントやPontaポイントなど複数のポイントから選びたい
- すでに親がSBI証券を利用している
- SBIグループの銀行サービスを活用したい
特に注目したいのは、やはりゼロカン。
長期運用を考えていて、信託報酬をできるだけ抑えたい方には魅力的な選択肢です。
楽天証券がおすすめな人
- 普段から楽天ポイントを貯めている
- 楽天市場や楽天銀行をよく利用する
- 楽天ポイントを使って投資したい
- 親の口座から子どもの資産をまとめて確認したい
- 少額から積立を始めたい
楽天経済圏を普段から利用している方なら、ポイントを活用しながら子どもの資産形成を進められるのが魅力です。
こどもNISAの証券会社選びで注意したいこと
最後に、口座開設前に確認しておきたいポイントがあります。
1. 金融機関の変更は原則できない
こどもNISAは、一度開設すると通常のNISAのように金融機関を変更することはできません。
口座を廃止して別の金融機関で再開設する方法はありますが、簡単に変更できるわけではありません。
2. 18歳になるまで原則引き出せない
こどもNISAで運用している資産は、原則として18歳になるまで払い出しが制限されます。
ただし、12歳以降は子どもの教育費や生活費など、一定の条件を満たせば払い出しが可能です。
3. 投資には元本割れのリスクがある
NISAは税金面で優遇される制度ですが、投資したお金が必ず増えるわけではありません。
投資信託の価格は変動するため、元本割れする可能性もあります。
無理のない金額で、長期的な視点を持って利用することが大切です。
まとめ:こどもNISAは家庭に合った証券会社を選ぼう!
SBI証券と楽天証券は、どちらもこどもNISAを始めるうえで魅力的な選択肢です。
最後に特徴をまとめます。
| 比較項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 運用コスト | ゼロカンが魅力 | 低コスト商品が充実 |
| ポイント | 複数から選べる | 楽天ポイント |
| 入金方法 | 子ども口座への入金方法を確認 | 親権者からのリアルタイム入金に対応 |
| 資産管理 | 口座ごとの管理が基本 | 家族まとめての管理機能を提供予定 |
| おすすめ | コスト重視 | 楽天ポイント・管理の利便性重視 |
どちらが絶対にお得というわけではありません。
運用コストを重視するならSBI証券、楽天ポイントや家族の資産管理のしやすさを重視するなら楽天証券が候補になりそうです。
こどもNISAは、子どもの将来に向けて長く付き合っていく制度。
目先のポイントだけでなく、使いやすさや管理のしやすさも含めて、わが家に合った証券会社を選びたいですね。
※本記事は2026年11月10日時点の公表情報をもとに作成しています。サービス内容や取扱商品、ポイント還元条件は変更される場合があります。口座開設前には各証券会社の公式サイトで最新情報をご確認ください。
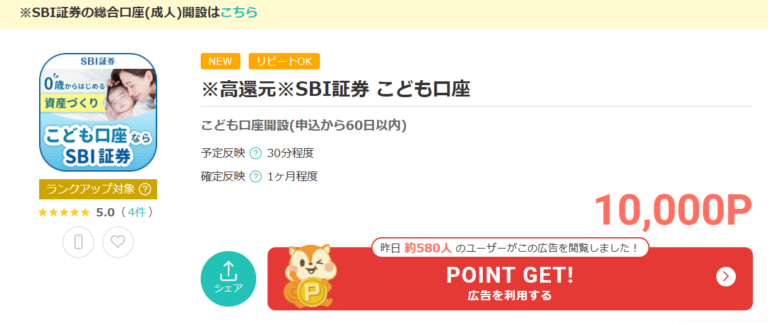
こども口座SBI証券で解説する際はモッピー(ポイントサイト)経由で10,000ポイント=10,000円
2026.11.9時点の確認で、モッピー経由でこども口座を開設すると10,000ポイント=10,000円溜まります。
モッピーで「子どもNISA」→検索→SBI証券のこども口座開設「POINTGET」
の流れでできます。
0歳からはじめられる子ども名義の証券口座
モッピーをはじめて利用される方はこちら▼